Domain alarmanlagen-koeln.de kaufen?
Wir ziehen mit dem Projekt
alarmanlagen-koeln.de um.
Sind Sie am Kauf der Domain
alarmanlagen-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmanlagen-koeln.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
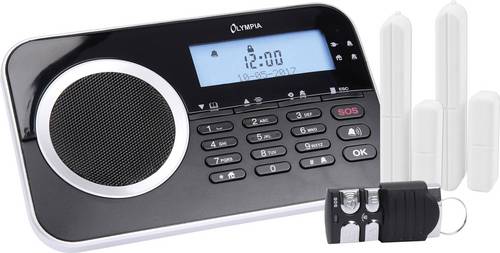
Olympia Protect 9730 6018 Funk-Alarmanlagen-Set Funk-Alarmanlagen-SetSicherheit kann so einfach sein! Mehr Schutz für Ihre Zuhause mit den neuen Protect Anlagen. Einfache Installation und Ausbaufähig bis zu 32 Sensoren. ProCom App Steuern Sie jetzt Ihre Basis der Protect-Alarmanlage auch von unterwegs komfortabel mit Ihrem Smartphone. Sie haben die Möglichkeit, sowohl mit der GSM-Variant als auch mit der Festnetz-Variante folgende Funktionen auszuwählen: Alarm-Modus, Unscharf-Modus, Zuhause-Modus, Lautlos-Modus, Reinhörfunktion und Freisprechfunktion.72,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **

Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
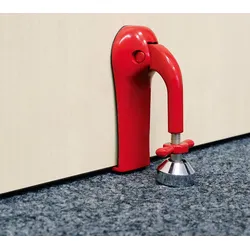
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Protect 9730 6018 Funk-Alarmanlagen-Set Funk-Alarmanlagen-SetSicherheit kann so einfach sein! Mehr Schutz für Ihre Zuhause mit den neuen Protect Anlagen. Einfache Installation und Ausbaufähig bis zu 32 Sensoren. ProCom App Steuern Sie jetzt Ihre Basis der Protect-Alarmanlage auch von unterwegs komfortabel mit Ihrem Smartphone. Sie haben die Möglichkeit, sowohl mit der GSM-Variant als auch mit der Festnetz-Variante folgende Funktionen auszuwählen: Alarm-Modus, Unscharf-Modus, Zuhause-Modus, Lautlos-Modus, Reinhörfunktion und Freisprechfunktion.72,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.